- 0
- 456 words
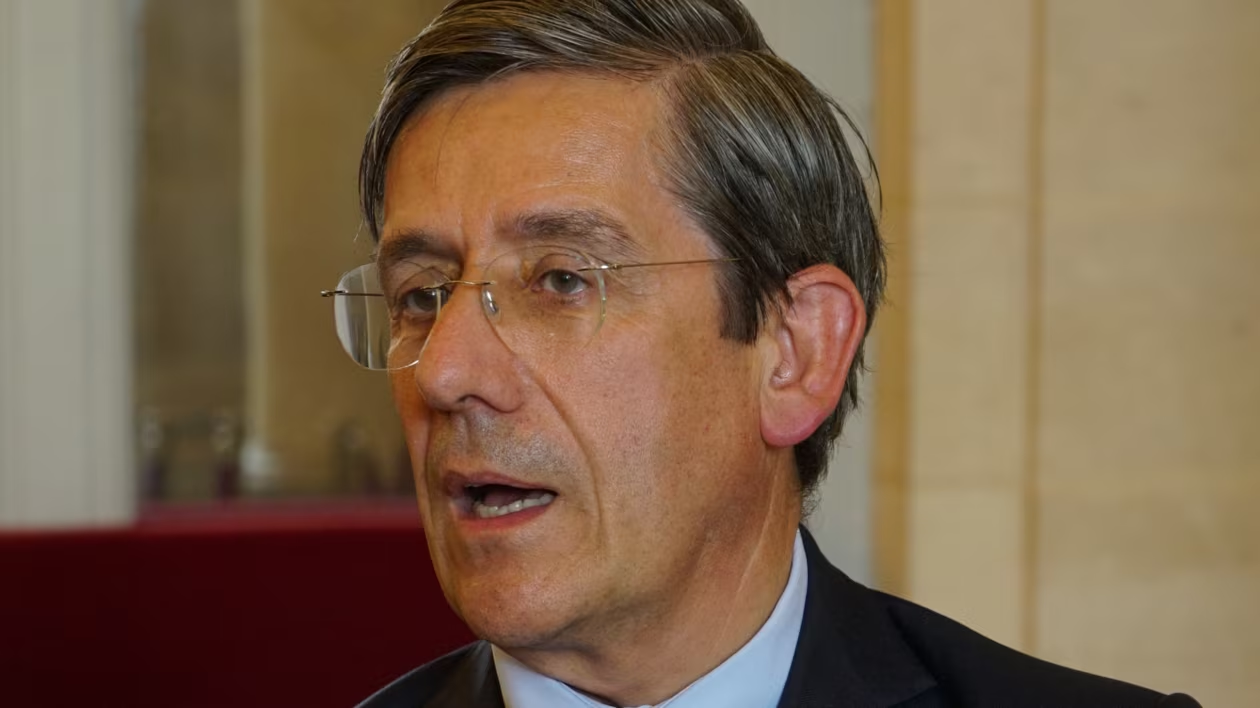
Les holdings familiales et les grands groupes vont-ils être davantage taxés en 2027 ? C’était tout l’objet de l’amendement déposé par le député LIOT de la Marne, Charles de Courson, et ses collègues Jean-Pierre Bataille et Michel Castellani. Déposé le 4 octobre dans le cadre du PLF 2027, l’amendement n°001706 prévoyait une nouvelle taxe de 2% sur certains titres de placement détenus par des holdings familiales, notamment. Il a finalement été adopté tard jeudi 8 octobre au soir à l’Assemblée nationale.
Mais que prévoit-il au juste ? L’amendement visait dans un premier temps à «clarifier la définition des titres de placement afin de lever toute ambiguïté sur leur qualification comptable et fiscale». Ainsi, tous les actifs détenus dans une logique de rendement ou de plus-value (et non de contrôle ou de participation stratégique) sont désormais qualifiés de «titres de placement». Il prévoit également une nouvelle taxe annuelle de 2% sur la valeur nette des titres de placement «détenus dans une logique de rendement ou de plus-value, et non de contrôle ou de participation stratégique».
Les holdings redéfinies
Pourquoi une telle taxe ? Avant tout pour éviter ou limiter les comportements d’optimisation, où des portefeuilles financiers, plus ou moins importants, peuvent être insérés dans des structures non opérationnelles bénéficiant d’une fiscalité plus favorable. «La taxe est recouvrée et contrôlée comme en matière d’impôt sur les sociétés et sous les mêmes garanties et sanctions», précise l’amendement.
Le texte précise enfin ce qu’est une holding familiale, et celles confrontées à cette nouvelle taxe, à savoir dans laquelle une même famille «détient directement ou indirectement au moins 33,33% des droits financiers ou des droits de vote». Quel serait le coût pour une holding dont la valeur nette des titres de placement inscrits à son actif à la clôture de l’exercice représenterait un million d’euros ? Avec cette taxe, elle devrait 20 000 euros.
Le texte encore loin d’être adopté
L’amendement ne dit pas combien la mesure rapporterait, et même s’il a été adopté en commission des finances, il est encore loin d’entrer en vigueur. Le texte doit encore faire la navette parlementaire, et surtout, le budget doit être adopté définitivement, ce qui est encore loin d’être gagné. Dans le même temps, un amendement déposé par le président de la commission des finances, Eric Coquerel (LFI), a été adopté. Il prévoit d’abaisser de 750 millions à 100 millions d’euros de chiffre d’affaires le seuil d’application de la taxe sur les rachats d’actions.
Auteur/autrice

Omardiallo20@gmail.com
Publications similaires
Mondiaux de judo: Kaïla Issoufi en finale des -78 kg
- 0
- 231 words
Issoufi a battu en demi-finale l’Allemande Olek Anna Monta, N.1 mondiale, lui infligeant un yuko sur le gong. La Française de 25...
Lire la suite
F1: à Singapour, duel Verstappen-Russell pour rafler des points au sprint
- 0
- 712 words
Le sprint a été créé par la Formule 1 pour six des 24 Grands Prix afin de doper le spectacle, lors d’une...
Lire la suite
Mondiaux de judo: entre « frustration » et « fierté », Kaïla Issoufi se pare d’argent
- 0
- 642 words
Pour ses premiers Mondiaux, Kaïla Issoufi est allée chercher la médaille d’argent des -78 kg, vendredi aux Championnats du monde de judo...
Lire la suite
Pas besoin de ponctionner les retraités», le plan à 20 milliards de Laurent Wauquiez
- 0
- 354 words
Les Républicains veulent peser dans le débat parlementaire. Alors que le gouvernement a présenté, jeudi 1er octobre, le budget 2027, Laurent Wauquiez...
Lire la suite
25% de la population, 10% de l’effort», Roland Lescure défend le budget face aux retraités
- 0
- 453 words
Les grandes lignes du projet de loi de finances (PLF) 2027 ont été révélées jeudi 1er octobre. Le gouvernement entend faire 54...
Lire la suite
Votre Livret A va-t-il financer les EPR2
- 0
- 395 words
Votre argent placé sur un Livret A va-t-il servir à financer les futurs réacteurs nucléaires français ? Indirectement, oui. Le projet de...
Lire la suite